火災保険の請求に必要な書類一覧と準備のコツを解説
 ziusadmin
台風や大雨、雪などで住宅に被害を受けた際、火災保険の保険金請求をしようと思っても「何を揃えればいいのか分からない」という声は少なくありません。保険会社から送られてくる書類は項目が多く、見慣れない言葉も並んでいるため、途中で手が止まってしまう方も多いです。
この記事では、火災保険の保険金請求で一般的に求められる書類と、被害状況によって追加で必要になる書類、そして準備段階でつまずきやすいポイントを整理します。
火災保険の請求で基本的に必要となる書類
保険会社や契約プランによって細部は異なりますが、一般的には以下の書類が求められることが多いです。
- 保険金請求書:保険会社所定のフォーマットに契約者情報や被害内容を記入するもの
- 事故状況説明書(被害状況報告書):いつ、どのような原因で、どの部分が被害を受けたかを説明する書類
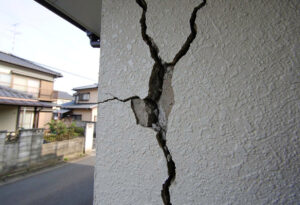
- 被害箇所の写真:全体像が分かる写真と、損傷部分の近接写真の両方が必要になることが多い
- 修理見積書:施工業者が作成する、修理内容と金額の内訳が分かる見積書
- 本人確認書類の写し:契約者本人であることを確認するための書類
- 振込先口座が分かるもの:保険金の振込先として指定する口座情報
これらは「被害の事実」「被害の原因」「修理にかかる費用」を保険会社に伝えるための基本セットと考えると分かりやすいです。どれか一つでも内容が不十分だと、保険会社から追加資料を求められ、審査が長引く原因になります。
被害状況によって追加で必要になる書類
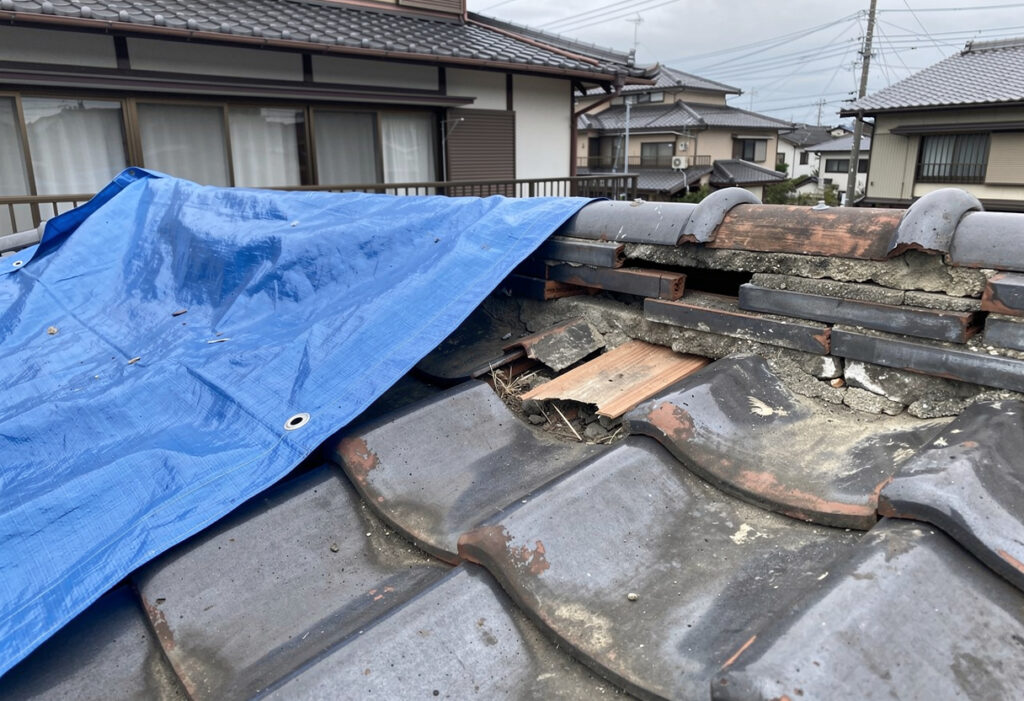
被害の規模や種類によっては、上記に加えて以下のような書類が求められることがあります。
罹災証明書
台風や地震など広範囲の災害では、市区町村が発行する罹災証明書の提出を求められる場合があります。これは自治体が被害状況を公的に証明するもので、発行までに時間がかかることもあるため、必要かどうかを早めに保険会社へ確認しておくと安心です。
修理前・修理後の写真
応急処置としてブルーシートをかけたり、一部だけ先に修理を行ったりした場合は、被害当時の状態が分かる写真が特に重要になります。修理後の写真しかないと、被害の程度や原因の判断材料が不足し、審査がスムーズに進まないことがあります。
複数業者の見積書
保険会社によっては、金額の妥当性を確認するために複数の見積書の提出を求めることがあります。契約内容によって対応は異なるため、必要な場合は事前に確認しておくとよいでしょう。
居住状況や使用状況が分かる資料
空き家や賃貸として貸し出している物件の場合、居住・使用状況に関する追加の説明を求められることがあります。
書類準備でつまずきやすいポイント
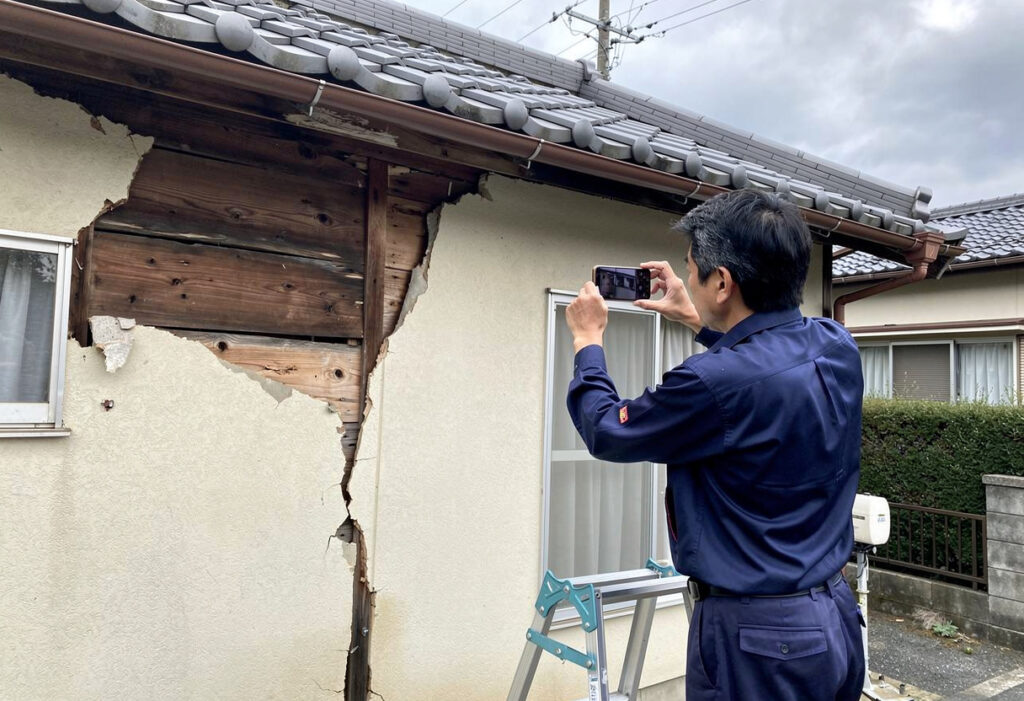
被害直後の写真を撮り忘れてしまう
「とにかく早く直したい」という気持ちから、先に修理業者へ依頼してしまい、被害当時の写真がほとんど残っていないケースはよくあります。可能であれば、応急処置の前に被害箇所を複数の角度から撮影しておくことが大切です。
事故状況説明書の内容が曖昧になる
「いつ頃からか分からないが気づいたら破損していた」というような曖昧な記載では、保険会社が原因を判断しづらくなります。可能な範囲で、気づいた日時や、直前にどのような天候・出来事があったかを具体的に書くことが望ましいです。
見積書の記載が被害箇所と対応していない
見積書の項目が被害箇所の説明と一致していないと、保険会社から確認の連絡が入り、やり取りに時間がかかります。見積書を依頼する際は、どの被害に対する修理なのかが分かるように業者へ伝えておくとスムーズです。
申請期限を意識していない
火災保険の保険金請求には契約で定められた期限があります。被害に気づいてから時間が経ちすぎると請求ができなくなる場合もあるため、被害を確認したら早めに準備を始めることが大切です。
書類準備を進める際の心構え
書類はあくまで「被害の事実を正確に伝えるための材料」です。内容を誇張したり、実際の被害と異なる記載をしたりすることは、申請の信頼性を損なうだけでなく、後々のトラブルにつながる可能性もあります。あくまで実際に起きた被害をありのままに記録し、整理することが基本です。
また、申請内容について保険会社から「対象外」と判断されることもあります。その場合の確認ポイントについては、火災保険の申請が対象外と言われた時に確認すべき5つのポイントと相談先でも詳しく解説していますので、あわせて参考にしてください。
書類準備が負担に感じる場合の選択肢
被害状況の説明書作成や写真の整理、見積書の手配を、仕事や家事の合間に一人で進めるのは負担が大きいものです。特に被害箇所が複数ある場合や、屋根など自分では確認しづらい部分がある場合は、専門業者に現地調査を依頼し、被害状況の記録や見積書作成をまとめて任せる方法もあります。
火災保険の申請サポートを利用する際は、どのようなサービスなのかを理解した上で選ぶことが大切です。サポートの内容や注意点については、火災保険の申請サポートとは?戸建て住宅の方が損をしないために知っておくべきことで整理しています。
一方で、申請サポートを謳う業者の中には、強引な契約を迫ったり、実態と異なる申請を勧めたりするケースも報告されています。依頼先を選ぶ際の注意点は、火災保険申請サポートは詐欺なのか?悪徳業者との違いと選び方でも触れていますので、依頼先選びに不安がある方は目を通しておくと安心です。
また、火災保険に関しては訪問営業をきっかけにしたトラブルも少なくありません。相談先を選ぶ前に、火災保険の訪問営業で注意したいトラブル事例と正しい相談先の選び方も確認しておくと、判断材料が増えるはずです。
まとめ
火災保険の保険金請求では、保険金請求書や事故状況説明書、写真、見積書といった基本書類に加え、被害状況によって罹災証明書や複数業者の見積書などが求められることがあります。被害直後の記録を残すこと、原因や状況をできるだけ具体的に記載すること、申請期限を意識することが、スムーズな申請につながります。
書類の準備や被害状況の整理に不安がある場合は、無料の現地調査を行う専門業者に相談し、被害の原因確認から書類作成までを一貫してサポートしてもらうという方法もあります。自分の状況に当てはまる部分があれば、早めに相談先を検討してみてください。
まずはご相談ください
自然災害による住宅被害の場合、契約内容や被害状況によって火災保険の補償対象となる可能性があります。住宅被害の確認からご相談ください。
株式会社日本住宅損害調査センターでは、東京・埼玉・千葉エリアを中心に、自然災害・経年劣化による住宅被害の無料現地調査を行い、火災保険・地震保険の確認から屋根修理・雨漏り修理・外壁修理まで一貫してご相談いただけます。強引な契約や虚偽の申請を勧めることは一切ありません。
0120-694-662(受付時間 9:00〜18:00)
※保険金の支払いの可否・金額は、ご契約の保険内容や被害状況の審査結果によって異なります。必ず保険金が支払われることをお約束するものではありません。
※事実と異なる被害の報告や虚偽の申請につながる対応は行っておりません。