火災保険の申請が対象外と言われた時に確認すべき5つのポイントと相談先
 ziusadmin
火災保険の申請をしたところ「対象外です」「保険金は支払われません」と言われてしまい、どう対応すればいいのか分からず困っている方は少なくありません。特に、実際に屋根や外壁に被害が出ているのに断られてしまうと、「本当にこれで終わりなのか」と納得できない気持ちが残るのは自然なことです。
この記事では、火災保険の申請が対象外と判断された場合に、まず何を確認すべきか、そしてどのようなケースでセカンドオピニオンを検討する価値があるのかを整理します。
なぜ「対象外」と言われてしまうのか
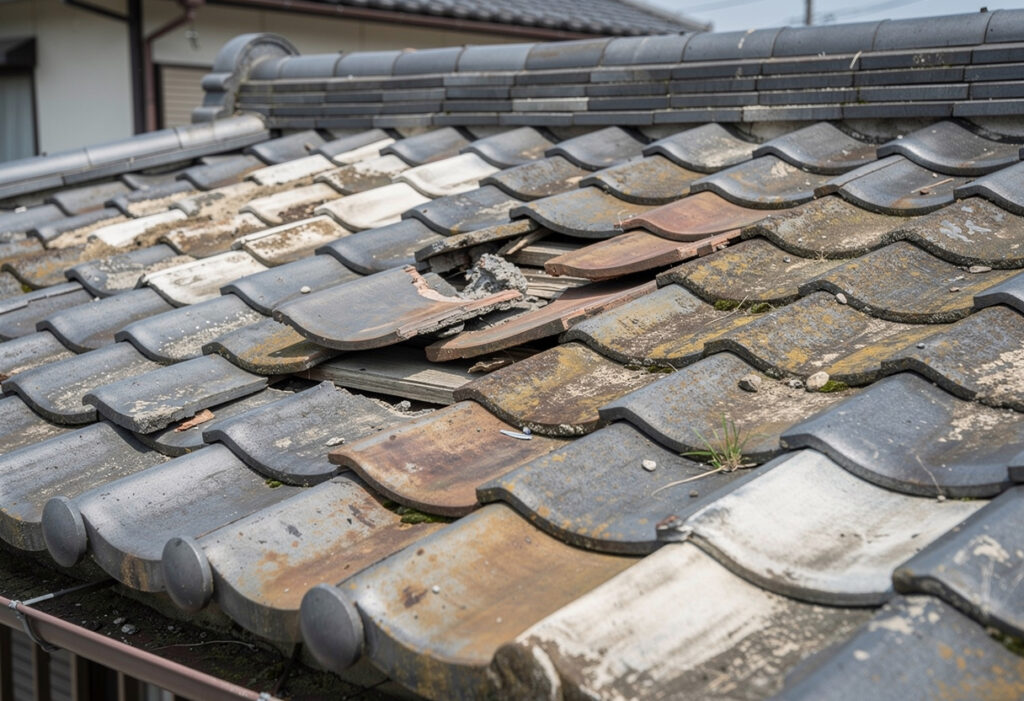
火災保険は、台風や大雪、落雷などの自然災害による損害を補償するものですが、すべての住宅被害が対象になるわけではありません。対象外と判断される背景には、いくつかの典型的な理由があります。
経年劣化と判断された場合
屋根や外壁の傷みが、自然災害によるものではなく、時間の経過による劣化だと判断されると、火災保険の補償対象外となります。実際には自然災害による被害と経年劣化が混在しているケースもあり、この見極めは決して簡単ではありません。雨漏りは経年劣化?火災保険が使えるケースと使えないケースとはでも、この判断の難しさについて詳しく触れています。
被害の発生時期が保険期間外だった場合
契約更新の前後に発生した被害の場合、どの契約期間中の被害なのかが問題になることがあります。台風などの自然災害の発生日と、被害が発覚した日にズレがあると、この点が争点になりやすい傾向があります。
保険会社の鑑定人が現地確認をしていない、または限定的だった場合
書類や写真だけで判断されているケース、あるいは現地調査が短時間だったケースでは、被害の全体像が正確に把握されていない可能性があります。屋根の上など、目視だけでは確認しにくい箇所の被害は、見落とされやすい部分です。
申請書類の不備や被害箇所の説明不足
被害箇所や被害原因の説明が不十分だと、保険会社側で「損害の因果関係が確認できない」と判断されることがあります。この場合は、書類の内容を見直すことで状況が変わる可能性があります。
対象外と言われた時にまず確認すべきこと
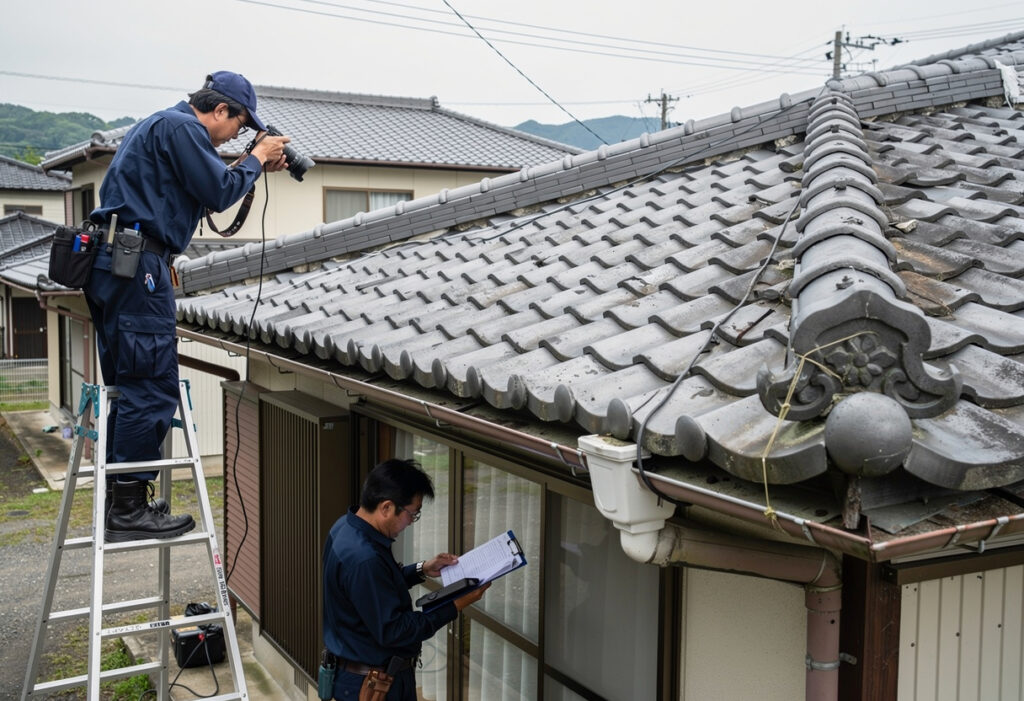
断られた理由を鵺(あいまい)にしたまま終わらせず、以下の点を一つずつ確認していくことが大切です。
- 断られた理由が明確に説明されているか:「対象外」という結果だけでなく、具体的にどの部分がどう判断されたのかを確認しましょう。
- 現地調査は行われたか、その範囲はどこまでだったか:屋根の上まで確認されたのか、外から見える範囲だけだったのかは重要な違いです。
- 被害の発生時期について、どのような根拠で判断されたか:気象データや被害箇所の状態から時期を推定している場合、その根拠が妥当かどうかも確認ポイントです。
- 申請時に提出した写真や書類は十分だったか:被害箇所が写真に写っていない、被害原因の説明が不足していると、正しく判断してもらえない場合があります。
- 経年劣化と自然災害の被害が混在していないか:一部は経年劣化でも、一部は自然災害による被害というケースは実際にあります。この切り分けができているかどうかも重要です。
セカンドオピニオンという選択肢
一度の申請結果がすべてを決めるわけではなく、状況によっては再申請や異議申し立てという選択肢が残っている場合があります。ただし、これは「必ず結果が覆る」というものではなく、あくまで「確認すべき点が残っていないか」を整理するためのプロセスです。
住宅の被害調査を専門とする第三者の視点から、被害箇所を改めて確認してもらうことで、以下のような気づきが得られることがあります。
- 保険会社の調査では確認されていなかった被害箇所が見つかる
- 被害原因について、自然災害と経年劣化の両方の可能性を整理できる
- 申請時の書類や説明で不足していた点が明確になる
特に、屋根の棟板金や瓦のズレなど、地上からは見えにくい被害は見落とされやすい部分です。棟板金の浮き・剥がれを放置するとどうなる?火災保険の可能性でも触れているように、こうした被害は放置すると雨漏りなど二次被害につながることもあるため、原因の見極めは早めに行っておくことが望ましいでしょう。
業者選びで注意したいこと
「対象外を覆せます」といった断定的な言葉で勧誘してくる業者には注意が必要です。火災保険の申請結果は個々の被害状況、契約内容、保険会社の判断によって異なり、確実に結果が変わることを保証できるものではありません。
信頼できる業者かどうかを見極めるポイントとしては、次のような点が挙げられます。
- 無料調査の後、被害状況を根拠とともに具体的に説明してくれるか
- 経年劣化の可能性についても正直に伝えてくれるか
- 契約を急かしたり、その場での即決を強く求めたりしないか
悪質な業者との違いについては、火災保険申請サポートは詐欺なのか?悪徳業者との違いと選び方でも詳しく解説していますので、業者選びに不安がある方は参考にしてみてください。また、そもそも申請サポートがどのような仕組みなのか整理したい方は、火災保険の申請サポートとは?戸建て住宅の方が損をしないために知っておくべきことも併せて確認しておくと状況の整理に役立ちます。
対象外の判断に納得できない場合の次のステップ
断られた理由が曖昧なままだったり、現地調査が十分に行われていないと感じる場合は、まず被害箇所の状態を改めて記録しておくことをおすすめします。写真や被害の発生時期に関する記憶、当時の気象状況などをできるだけ整理しておくと、後から状況を確認する際に役立ちます。
その上で、住宅被害の調査を専門とする第三者に現地を確認してもらい、被害原因や被害範囲について改めて整理してもらうことは、今後の判断材料を増やす一つの方法です。原因が自然災害によるものなのか、経年劣化によるものなのか、あるいは両方が混在しているのかを丁寧に見極めることが、次の一手を考えるうえでの土台になります。
屋根や外壁の被害調査から保険適用の可能性の確認、そして実際の修繕まで、状況に応じて相談できる窓口があることを知っておくと、一度断られた後でも次の行動を検討しやすくなります。
まずはご相談ください
自然災害による住宅被害の場合、契約内容や被害状況によって火災保険の補償対象となる可能性があります。住宅被害の確認からご相談ください。
株式会社日本住宅損害調査センターでは、東京・埼玉・千葉エリアを中心に、自然災害・経年劣化による住宅被害の無料現地調査を行い、火災保険・地震保険の確認から屋根修理・雨漏り修理・外壁修理まで一貫してご相談いただけます。強引な契約や虚偽の申請を勧めることは一切ありません。
0120-694-662(受付時間 9:00〜18:00)
※保険金の支払いの可否・金額は、ご契約の保険内容や被害状況の審査結果によって異なります。必ず保険金が支払われることをお約束するものではありません。
※事実と異なる被害の報告や虚偽の申請につながる対応は行っておりません。