地震保険は火災保険とセットでないと入れない?仕組みと申込方法
 ziusadmin
地震保険は単独では契約できず、必ず火災保険とセットで加入する仕組みになっています。これは特定の保険会社のルールではなく、地震保険制度そのものの決まりです。「地震保険だけに入りたい」と考えて保険会社に問い合わせても、単独商品としては案内されません。
なぜ地震保険は単独加入できないのか
地震保険は、地震・噴火・津波を原因とする火災・損壊・埋没・流失による損害を補償する制度で、政府と民間保険会社が共同で運営しています。火災保険では地震を原因とする火災や損壊は補償対象外となるため、その穴を埋める形で地震保険が用意されているという位置づけです。
つまり地震保険は「火災保険の補償対象外になっている地震リスクを補う特約」という性質を持っており、単独の商品として独立させていないのが制度上の建て付けです。そのため、加入の申し込みは常に火災保険の契約とセットで行うことになります。
すでに火災保険に加入している場合の追加方法
「火災保険には入っているが地震保険には入っていない」というケースも多くあります。この場合は、以下のいずれかの方法で地震保険を追加できます。
- 契約中の火災保険の保険会社・代理店に連絡し、地震保険を中途付帯として追加する
- 火災保険の更新・満期のタイミングで地震保険を付帯して契約し直す
- 火災保険を見直すタイミングで、地震保険も含めたプランに切り替える
多くの保険会社では契約期間の途中からでも地震保険を追加できますが、保険料の精算方法や付帯できる補償割合(建物・家財それぞれ火災保険金額の30%〜50%の範囲)は契約によって異なるため、現在加入している火災保険会社に直接確認するのが確実です。
地震保険の加入を検討すべきケース
次のような住宅状況では、地震保険の付帯を検討する価値があります。
- 木造住宅で、地震による損壊・倒壊リスクを補償でカバーしておきたい
- 住宅ローン返済中で、被災時に修繕費と返済の二重負担を避けたい
- 地震後の住宅点検チェックリストにあるような被害が今後起こり得る地域に住んでいる
地震保険の補償内容や、どのような損害が「全損」「大半損」「小半損」「一部損」として認定され得るのかといった基本的な仕組みについては、地震保険の概要と使用条件で詳しく解説していますので、あわせてご確認ください。
加入前・申請前に確認しておきたいポイント
- 火災保険の補償内容との重複を確認する 火災保険の契約内容によっては、地震保険を付帯しなくても一部の損害がカバーされていると誤解しているケースがあります。契約内容は必ず証券で確認してください。
- 建物の構造・築年数で保険料が変わる 地震保険の保険料は建物の構造区分や所在地によって異なります。同じ補償内容でも契約条件によって金額は変動します。
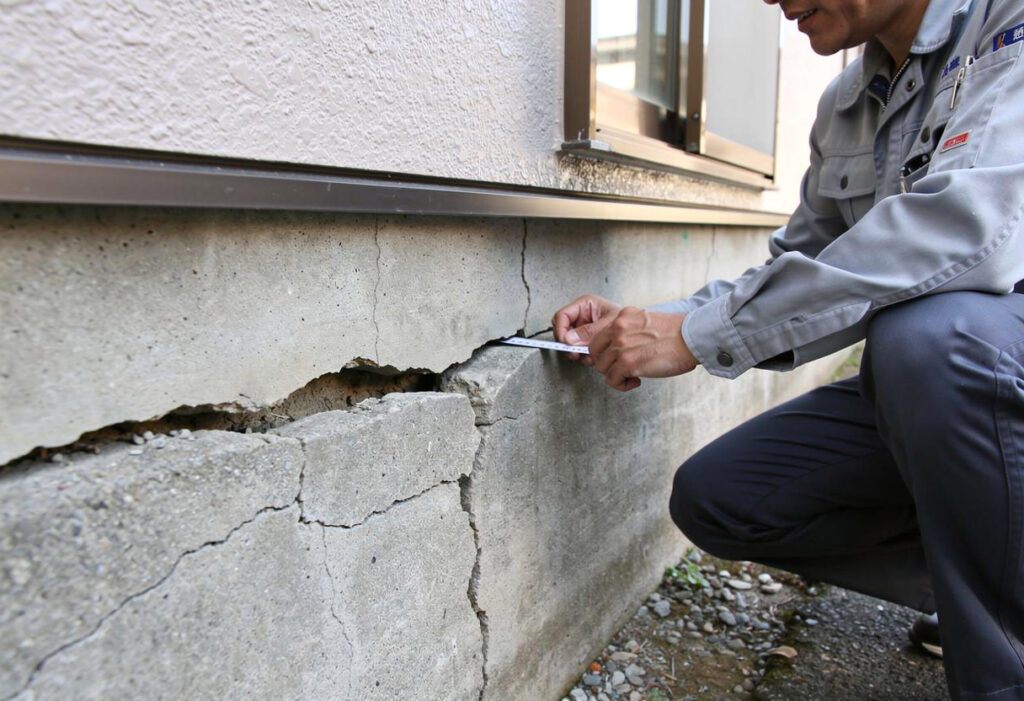
- 地震による損壊の認定は被害状況の審査で決まる 実際に地震で基礎にクラックが入った場合でも、認定区分(全損・大半損・小半損・一部損)は被害状況の審査によって判断されるものであり、特定の症状があれば必ず特定の区分になるとは限りません。実際に、地震による基礎クラックが一部損として認定された事例(AIG損保・認定額40万円)もありますが、これは個別の被害状況が審査された結果であり、同様の症状が常に同じ結果になるとは限りません。
基礎のひび割れが地震による影響かどうかの見分け方については、基礎のひび割れは地震の影響?危険なクラックの見分け方と相談目安でも詳しく解説しています。
申請時によくある失敗を避けるために
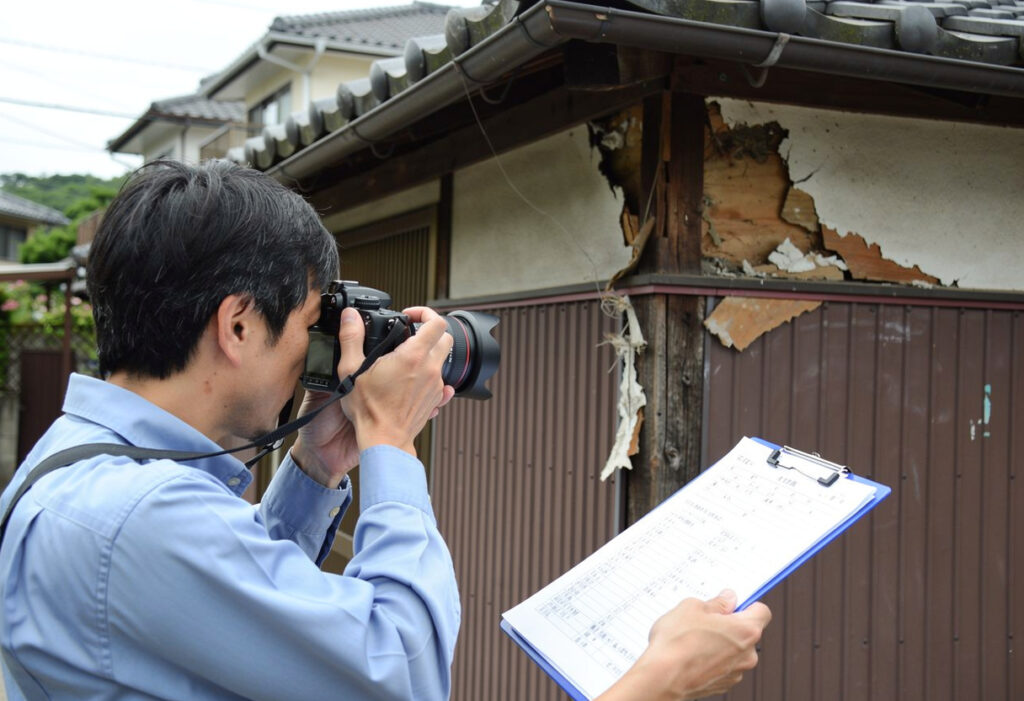
地震保険は、火災保険とは別に損害状況の記録や申請書類が必要になります。申請内容に不備があると、本来受けられる可能性のある補償を受けられないまま手続きが進んでしまうこともあります。実際にどのような点でつまずきやすいかは、地震保険の申請でよくある失敗と注意点にまとめていますので、申請を検討する際の参考にしてください。
株式会社日本住宅損害調査センターでは、地震による住宅被害の現地確認、破損箇所の写真撮影、被害状況の資料作成、申請準備のサポートを行っています。保険金が支払われるかどうかの最終判断は保険会社が行うものですが、どのような被害がどの程度生じているかを正確に記録しておくことは、適正な審査を受けるうえで重要なステップです。詳しいサポート内容は火災保険申請サポートのページでご案内しています。
よくある質問
Q. 地震保険だけ単独で契約することはできませんか?
A. できません。地震保険は制度上、必ず火災保険とセットで契約する仕組みになっています。火災保険未加入の場合は、まず火災保険への加入が必要です。
Q. 今の火災保険を解約せずに地震保険だけ追加できますか?
A. 多くの場合、契約中の火災保険に地震保険を中途付帯する形で追加できます。手続き方法は保険会社によって異なるため、契約している保険会社・代理店に確認してください。
Q. 火災保険の契約期間の途中でも地震保険に入れますか?
A. 保険会社によっては契約期間の途中からの付帯も可能です。保険料の精算方法を含め、契約先に直接確認することをおすすめします。
Q. 地震保険に入っていても補償されない損害はありますか?
A. 地震・噴火・津波を原因としない損害(経年劣化など)は対象外です。また、損害の程度によって補償される認定区分が異なり、必ず補償を受けられるとは限りません。詳しい対応エリアやサポート内容はサービス案内をご覧ください。
まずはご相談ください
地震後に外壁・屋根・基礎などに異変がある場合は、地震保険の確認も含めて住宅の状態をご相談ください。
株式会社日本住宅損害調査センターでは、東京・埼玉・千葉エリアを中心に、自然災害・経年劣化による住宅被害の無料現地調査を行い、火災保険・地震保険の確認から屋根修理・雨漏り修理・外壁修理まで一貫してご相談いただけます。強引な契約や虚偽の申請を勧めることは一切ありません。
0120-694-662(受付時間 9:00〜18:00)
※保険金の支払いの可否・金額は、ご契約の保険内容や被害状況の審査結果によって異なります。必ず保険金が支払われることをお約束するものではありません。
※事実と異なる被害の報告や虚偽の申請につながる対応は行っておりません。