火災保険の契約更新時に補償内容を見直すべき理由とは
 ziusadmin
火災保険は契約してから一度も内容を見直さないまま更新を繰り返している方が少なくありませんが、住宅の状況や家族構成、保険会社の商品内容は年々変化しており、契約当初のままでは「必要な補償が足りない」「不要な補償に保険料を払い続けている」といったミスマッチが起きている場合があります。更新のタイミングは、こうしたズレをチェックする数少ない機会です。
なぜ更新時に見直しが必要なのか
火災保険は多くの場合5年や10年など長期契約で結ばれており、契約期間中は補償内容を意識する機会があまりありません。しかし、その間に次のような変化が起きていることがあります。
- 住宅の築年数が経過し、経年劣化による損傷リスクが変わっている
- 増改築やリフォームをして建物の評価額・構造が変わった
- 家財の量や価値が契約時と変わっている
- 保険会社の商品改定により、以前は付帯していた補償が廃止・縮小されている
- 近隣で台風・大雨・雹(ひょう)などの被害が増え、風災・水災・雹災への備えの重要性が変わった
契約時に代理店から勧められるまま加入したケースでは、自分の住宅に本当に必要な補償が何かを十分に検討できていないことも珍しくありません。更新のタイミングで一度立ち止まり、現状に合っているかを確認する価値があります。
見直しで確認すべき主なポイント
補償範囲(風災・水災・雹災・盗難など)
契約によっては、水災や盗難などの補償が外れている、あるいは限定的になっていることがあります。立地条件(ハザードマップ上の浸水リスクなど)や建物の構造によって、必要な補償は異なります。更新前に「現在どの補償が付いていて、どの補償が外れているか」を保険証券で確認しておくことが基本です。
保険金額(建物評価額)
建築費の上昇や増改築によって、契約当初の評価額が実際の再調達価額と合わなくなっているケースがあります。評価額が低すぎると、いざという時に十分な保険金を受け取れない可能性があるため、更新時に評価額の見直しを保険会社・代理店に相談することが望ましいです。
免責金額(自己負担額)
免責金額の設定次第で、小さな損害では保険金が出ない、あるいは自己負担が発生する場合があります。保険料を抑えるために免責金額を高く設定していたものの、実際の被害では負担が重くなってしまうということもあるため、保険料とのバランスを確認しておきたいところです。
地震保険の付帯状況
火災保険単体では地震・噴火・津波による損害は補償対象外です。更新時に地震保険が付帯されているか、付帯している場合は保険金額の割合(建物・家財それぞれ)が現状に合っているかを確認しておくとよいでしょう。地震保険の仕組みについては地震保険は火災保険とセットでないと入れない?仕組みと申込方法でも解説しています。
見直しを怠ると起こりやすいこと
補償内容を確認しないまま更新してしまうと、実際に被害が起きた際に「この損害は補償対象外だった」「保険金額が低すぎて修繕費を賄えなかった」という事態につながることがあります。また、過去の被害を見直しのタイミングで申告し忘れ、後から気づいて請求しようとしても、火災保険の請求には時効があります。期限については火災保険申請の期限は3年?今すぐ確認すべきことで詳しく触れていますので、心当たりのある被害がある場合は早めの確認をおすすめします。
更新前にやっておきたいセルフチェック
- 現在の保険証券を取り出し、補償範囲・保険金額・免責金額を確認する
- 契約後に増改築やリフォームをしたかどうかを振り返る
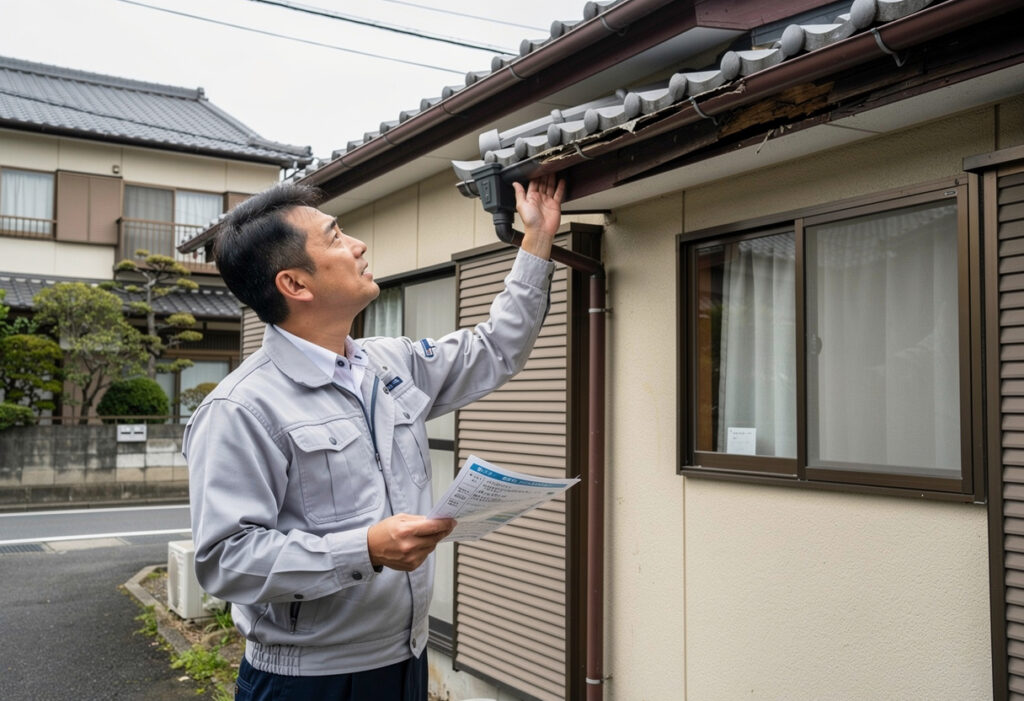
- 過去数年の間に台風・大雪・雹などで住宅に被害が出ていないか、屋根や外壁、雨樋などを目視できる範囲で確認する
- 気になる損傷があれば、保険金請求の対象になるか専門業者に相談する
セルフチェックで古い屋根材のひび割れや雨樋の変形など気になる箇所が見つかった場合、それが経年劣化によるものか、風災・雪災など自然災害によるものかの判断は、専門的な知識がないと難しいことがあります。屋根の劣化サインの見分け方は屋根点検のタイミングはいつ?劣化サインの見分け方と注意点でも紹介していますので、更新前の確認作業の参考にしてください。
見直し・申請時に注意したいこと
補償内容の見直しや保険金請求をきっかけに、訪問営業や電話営業を受けることがあります。中には強引な契約や、実態のない被害を申請させようとする悪質な業者も存在するため、相談先は慎重に選ぶ必要があります。注意すべきトラブル事例については火災保険の訪問営業で注意したいトラブル事例と正しい相談先の選び方にまとめていますので、更新前後に営業を受けた際の参考にしてください。
また、過去に一度「対象外」と言われた被害についても、確認の仕方次第で状況が変わることがあります。火災保険の申請が対象外と言われた時に確認すべき5つのポイントと相談先も参考にしながら、更新のタイミングで改めて見直してみるとよいでしょう。
申請サポートの流れ
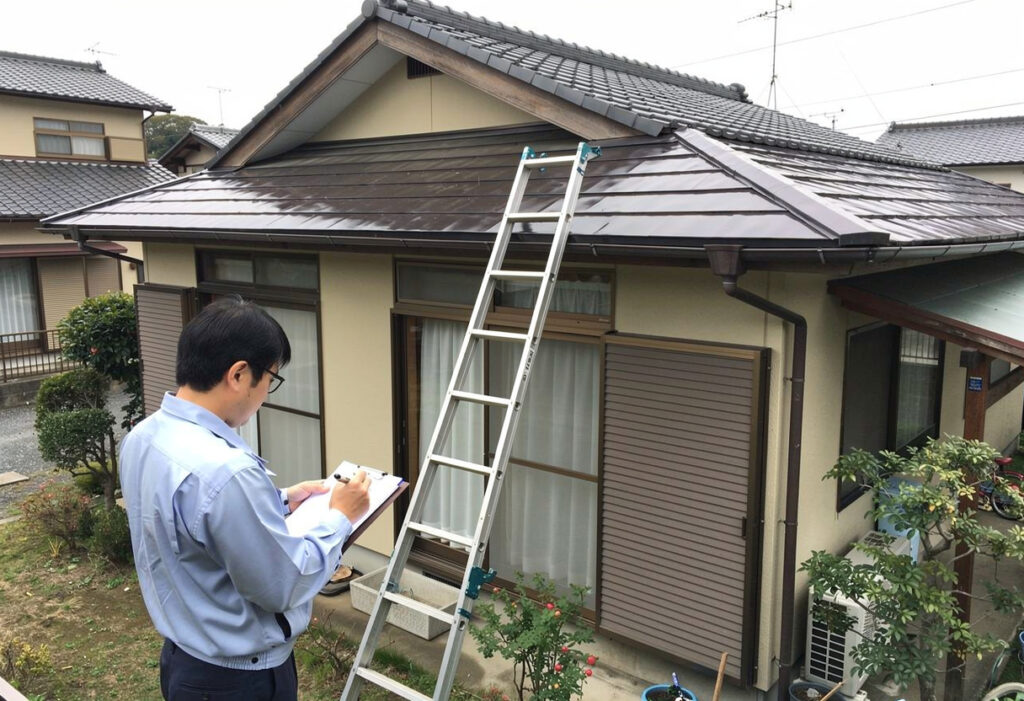
住宅の被害が自然災害によるものかどうかの判断や、保険会社に提出する資料の準備は、専門的な知識と経験が求められます。株式会社日本住宅損害調査センターでは、次のような流れで火災保険申請のサポートを行っています。
- 無料の現地調査で、屋根・外壁・雨樋など住宅全体の被害状況を確認
- どの自然災害によってどのような損傷が生じたのかを整理し、写真付きの資料・レポートを作成
- 修繕が必要な場合は見積書を作成
- 保険会社へ提出する申請書類の準備をサポート
なお、保険金を支払うかどうか、またどの程度の金額になるかの最終判断は保険会社が行うものであり、当センターが認定や金額を保証することはありません。あくまで被害状況の確認と申請準備のサポートを行う立場として対応しています。詳しいサポート内容は火災保険申請サポートのページでもご案内しています。
よくある質問
Q. 更新時に補償内容を見直すと保険料は上がりますか?
A. 補償を手厚くすれば保険料が上がる場合もありますが、逆に不要な補償を外したり免責金額を調整したりすることで保険料を抑えられる場合もあります。契約内容次第のため、一概にはいえません。
Q. 更新前に見つけた屋根や外壁の傷みは、保険の対象になりますか?
A. 経年劣化による損傷は火災保険の対象外となるのが一般的ですが、台風・雪・雹などの自然災害が原因であれば対象になる可能性があります。発生時期や被害状況によって判断が分かれるため、現地での確認が必要です。
Q. 保険会社や代理店に相談すればそれで十分ですか?
A. 保険会社・代理店への確認は基本として必要ですが、被害箇所の詳細な調査や修繕の要否については、住宅の現地調査に強い専門業者に相談することで、より具体的な判断材料が得られる場合があります。
Q. 何度も更新している契約でも見直す意味はありますか?
A. 長期間同じ内容で更新している契約ほど、建物評価額や補償内容が現状と合わなくなっている可能性があるため、見直す意味は大きいといえます。
まずはご相談ください
自然災害による住宅被害の場合、契約内容や被害状況によって火災保険の補償対象となる可能性があります。住宅被害の確認からご相談ください。
株式会社日本住宅損害調査センターでは、東京・埼玉・千葉エリアを中心に、自然災害・経年劣化による住宅被害の無料現地調査を行い、火災保険・地震保険の確認から屋根修理・雨漏り修理・外壁修理まで一貫してご相談いただけます。強引な契約や虚偽の申請を勧めることは一切ありません。
0120-694-662(受付時間 9:00〜18:00)
※保険金の支払いの可否・金額は、ご契約の保険内容や被害状況の審査結果によって異なります。必ず保険金が支払われることをお約束するものではありません。
※事実と異なる被害の報告や虚偽の申請につながる対応は行っておりません。