り災証明書と火災保険の被害認定は別物?違いと申請の流れを解説
 ziusadmin
台風や大雨のあと、自治体からり災証明書を受け取った方が「これで保険金も決まった」と思い込み、後になって保険会社の認定結果が証明書の区分と違っていて戸惑うケースがあります。これは珍しいことではなく、そもそもり災証明書と火災保険の被害認定は、発行する主体も判断基準もまったく別のものだからです。
り災証明書とは何か
り災証明書は、市区町村が災害対策基本法に基づいて発行する公的な書類です。住宅がどの程度の被害を受けたかを「全壊」「大規模半壊」「半壊」「一部損壊」といった区分で証明し、罹災(りさい)者支援制度や税金の減免、公的な支援金の申請などに使われます。
発行のためには、自治体の職員などによる現地調査(内閣府の運用指針に基づく被害認定調査)が行われ、建物の損傷割合をもとに区分が決まります。これはあくまで行政上の支援制度につなげるための証明であり、保険金の支払いを決めるものではありません。
火災保険の被害認定とは何が違うのか
一方、火災保険・地震保険の被害認定は、契約している保険会社(またはその委託を受けた鑑定人)が、約款に基づいて独自に損害を調査し、補償対象になるかどうか・保険金額はいくらかを判断する手続きです。
ここが最も誤解されやすい点ですが、り災証明書で「半壊」と認定されたからといって、火災保険・地震保険で同じ区分・同じ金額が自動的に認定されるわけではありません。保険会社は自社の調査基準に沿って、屋根・外壁・基礎などの損傷箇所を個別に確認し、独自に損害割合を算定します。
実際に弊社が関わった事例でも、地震による基礎クラックで地震保険の「一部損」が認定されたケースがありますが、この区分も保険会社側の調査で個別に判断されたものです。同じようなひび割れがあっても、被害状況の審査によって認定区分は変わり得るため、「クラックがあれば必ずこの区分になる」とは言えません。
自宅で確認してほしい症状
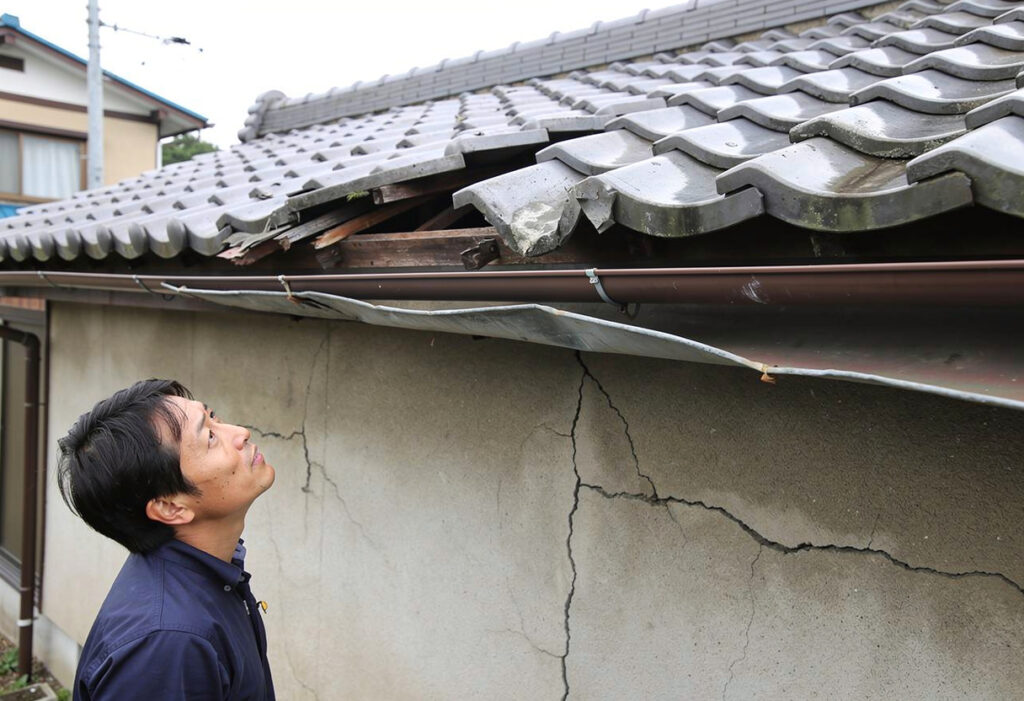
り災証明書の有無にかかわらず、まずは自宅の状態を確認することが第一歩です。以下のような症状がないか、無理のない範囲でチェックしてみてください。
- 屋根材のズレ・剥がれ・割れ(強風の後に多い)
- 雨樋のたわみ・外れ・貫通した穴(雹や雪の後に多い)
- 外壁のひび割れ、基礎部分のクラック
- 天井や壁紙の雨染み、室内への浸水跡
高所の屋根は無理に自分で確認しようとせず、安全な範囲での目視にとどめることをおすすめします。
火災保険が使えるかは原因によって変わる
大雨や台風があった後に雨漏りが起きても、それがそのまま「火災保険が使える」という意味にはなりません。原因によって補償内容が異なるため、次の区別を知っておく必要があります。
- 強風で屋根材が飛んだ・ズレたことによる雨漏り→火災保険の「風災」補償の対象になる可能性があります
- 大雨で道路や床下が浸水した場合→「水災」補償(契約に水災が含まれているかの確認が必要)の対象になる可能性があり、風災とは別の補償です
- コーキングの劣化や屋根材の経年劣化が原因の雨漏り→突発的な自然災害による損害とは扱われにくく、一般的には火災保険の対象になりにくい傾向があります
り災証明書の区分が「半壊」であっても、原因が経年劣化によるものだと判断されれば、火災保険は対象外となる場合があります。逆に、り災証明書が発行されないような軽微な被害でも、風災・雹災・雪災として火災保険の対象になり得るケースもあります。両者は連動していません。
対象になり得るケース・なりにくいケース
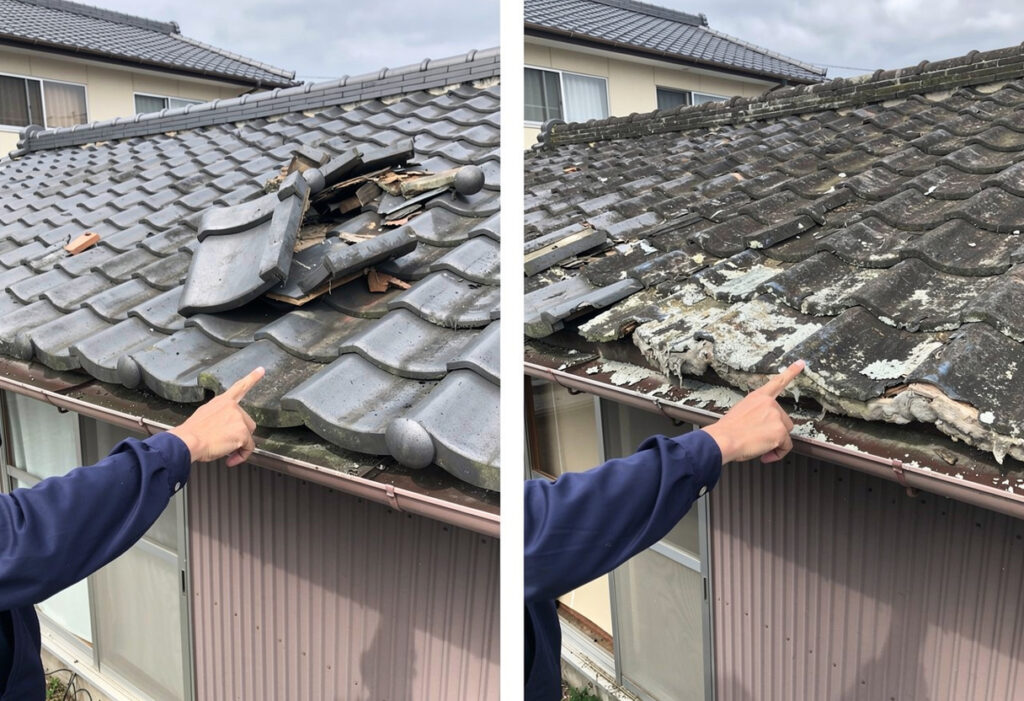
対象になり得るケースの例として、春一番などの強風で屋根材が剥がれ、風災として認定され重ね葺き工事につながった事例や、雹により雨樋に穴が開き交換に至った事例、雪の重みで雨樋が変形した事例などがあります。これらはいずれも、突発的な自然災害によって生じた損傷であることがポイントです。
一方で、長年のメンテナンス不足による塗膜の剥離や、施工不良によるコーキングの隙間からの雨漏りなどは、自然災害が直接の原因と認められにくく、保険の対象になりにくい傾向があります。火災保険の申請が対象外と言われた時に確認すべき5つのポイントも参考にしてみてください。
申請の流れを整理する
り災証明書と火災保険は別の手続きなので、申請の流れも異なります。それぞれ並行して進めることができます。
り災証明書の流れ
- 市区町村の窓口(または郵送・オンライン)に罹災届出を提出
- 自治体職員等による現地調査
- 被害区分が記載された証明書が交付される
火災保険・地震保険の流れ
- 契約している保険会社へ被害の発生を連絡
- 保険会社または鑑定人による現地調査
- 必要書類(写真・見積書・申請書など)を提出
- 保険会社が損害を認定し、保険金の支払い可否・金額が決まる
必要書類については火災保険の請求に必要な書類一覧と準備のコツでも詳しく解説しています。また、火災保険には申請できる期限があるため、火災保険申請の期限は3年?今すぐ確認すべきこともあわせて確認しておくと安心です。
なお地震による損害は地震保険の対象であり、火災保険とセットでなければ加入できない仕組みになっています。契約内容を確認したい方は地震保険は火災保険とセットでないと入れない?仕組みと申込方法も参考にしてください。
今、何をすべきか
り災証明書を申請したかどうかにかかわらず、まずは自宅の損傷箇所を写真で記録し、いつ頃・どのような状況で症状に気づいたかをメモしておくことをおすすめします。これは火災保険の申請時にも役立つ情報になります。
自分で見ただけでは、その損傷が自然災害によるものか経年劣化によるものか判断が難しいことも少なくありません。NJSCでは無料の現地調査を行い、破損箇所の写真撮影や、どの自然災害でどのような損傷が生じたかの資料作成、修繕見積の作成など、申請準備のサポートを行っています。保険会社による認定そのものはあくまで保険会社の判断になりますが、申請前の状況整理について相談したい場合は火災保険申請サポートのページもご覧ください。
まずはご相談ください
自然災害による住宅被害の場合、契約内容や被害状況によって火災保険の補償対象となる可能性があります。住宅被害の確認からご相談ください。
保険の対象になるか分からない段階でも構いません。まずは下記の30秒住宅被害チェックで状態を確認するか、お電話・フォームからお気軽にご相談ください。
株式会社日本住宅損害調査センターでは、東京・埼玉・千葉・神奈川エリアを中心に、自然災害・経年劣化による住宅被害の無料現地調査を行い、火災保険・地震保険の確認から屋根修理・雨漏り修理・外壁修理まで一貫してご相談いただけます。強引な契約や虚偽の申請を勧めることは一切ありません。
0120-694-662(受付時間 9:00〜18:00)
※保険金の支払いの可否・金額は、ご契約の保険内容や被害状況の審査結果によって異なります。必ず保険金が支払われることをお約束するものではありません。
※事実と異なる被害の報告や虚偽の申請につながる対応は行っておりません。