台風の浸水被害は火災保険の「水災」補償で直せる?条件を解説
 ziusadmin
台風や大雨のあと、床下や床上に水が入り込んでしまった、外構が土砂で埋まってしまった——こうした被害を目の当たりにすると、多くの方が「これは保険で直せるのか」と不安になります。火災保険には「水災」という補償項目があり、条件を満たせば浸水被害の修理費用に充てられる可能性があります。ただし、水災補償には独自の支払い基準があり、雨漏りなど他の被害とは考え方が異なります。ここでは浸水被害に絞って、水災補償の仕組みと確認すべきポイントを整理します。
「水災」補償とは何か
火災保険は「火災」だけでなく、風災・雪災・水災など複数の補償項目をまとめた商品です。水災は、台風や大雨、融雪などによって生じる次のような被害を対象とする補償です。
- 台風や集中豪雨による河川の氾濫・浸水
- 土砂崩れ・土石流による建物の損傷
- 高潮による浸水
- 排水が追いつかず道路や下水があふれて建物に流れ込んだ場合
一方で、水災補償は契約時にオプションとして付帯している場合と、そもそも契約に含まれていない場合があります。まずは自分の契約が水災補償ありのプランかどうかを、保険証券や契約内容で確認することが最初のステップになります。
保険金支払いの対象となりやすい被害の目安
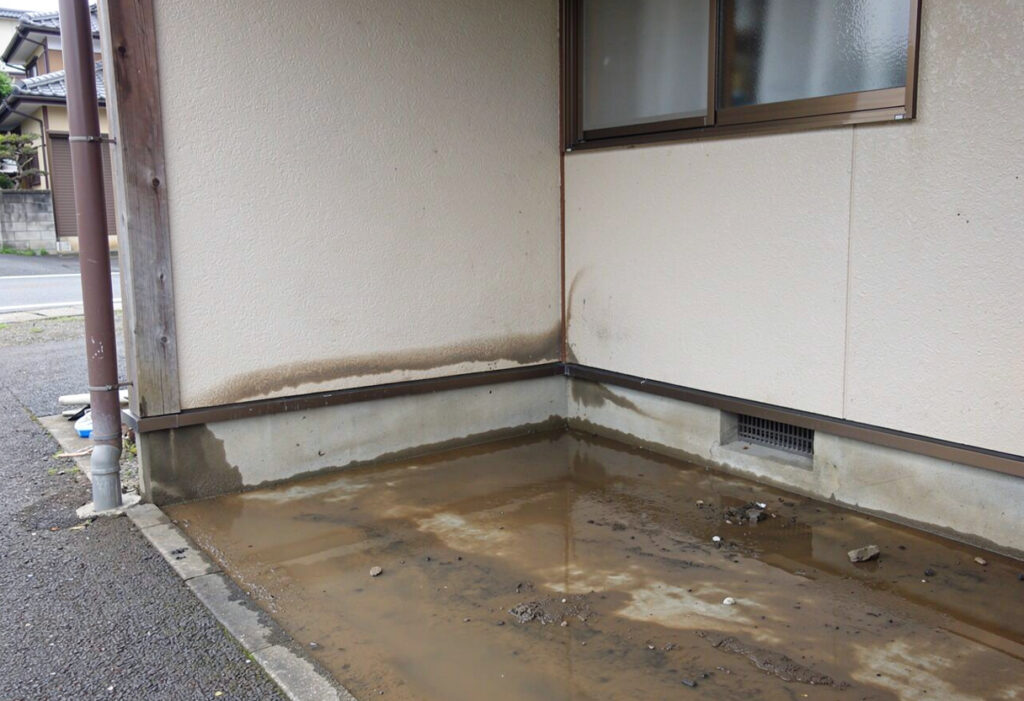
水災補償では、一般的に「どの程度の浸水が生じたか」が支払いの可否や金額を左右します。保険会社ごとに細かな基準は異なりますが、目安として次のような考え方が広く用いられています。
- 床上浸水、または地盤面から一定の高さ以上に浸水した場合
- 建物や家財に一定割合以上の損害が生じたと認められる場合
逆に、雨水が敷地に一時的に溜まった程度で建物内部にまで浸水が及んでいない場合は、対象外と判断されることもあります。「浸水した」という事実だけでなく、浸水の深さや被害の範囲が重要な判断材料になる点は押さえておきたいところです。
水災補償の対象になりにくいケース
浸水被害のすべてが水災として認められるわけではありません。次のようなケースは、水災ではなく別の原因として扱われたり、対象外と判断されたりすることがあります。
- 排水溝や側溝の清掃不足など、管理状況が原因と考えられる浸水
- 経年劣化による基礎のひび割れやすき間から少しずつ水が浸入したケース
- 給排水管の詰まりなど、建物設備側の不具合による浸水
- 台風時の強い雨が窓のすき間や壁の劣化部分から入り込んだ「雨漏り」に近い被害
特に最後のケースは判断が難しく、浸水被害だと思っていたものが実際には雨漏りの延長線上にあることも少なくありません。雨漏りと経年劣化の関係については雨漏りは経年劣化?火災保険が使えるケースと使えないケースとはでも詳しく解説していますので、原因の切り分けに迷う場合は参考にしてください。
水災と風災・外壁被害の違い
台風のあとは、浸水だけでなく強風による被害も同時に起きていることがあります。屋根や外壁が傷んでいる場合は水災ではなく「風災」として扱われることが一般的で、補償項目が異なれば申請の進め方も変わってきます。台風後に外壁の傷みが気になる場合は、台風で外壁が傷んだ場合の見分け方|火災保険は使える?判断ポイント解説もあわせて確認しておくと、被害全体を漏れなく整理しやすくなります。
浸水被害に気づいたら確認しておきたいこと
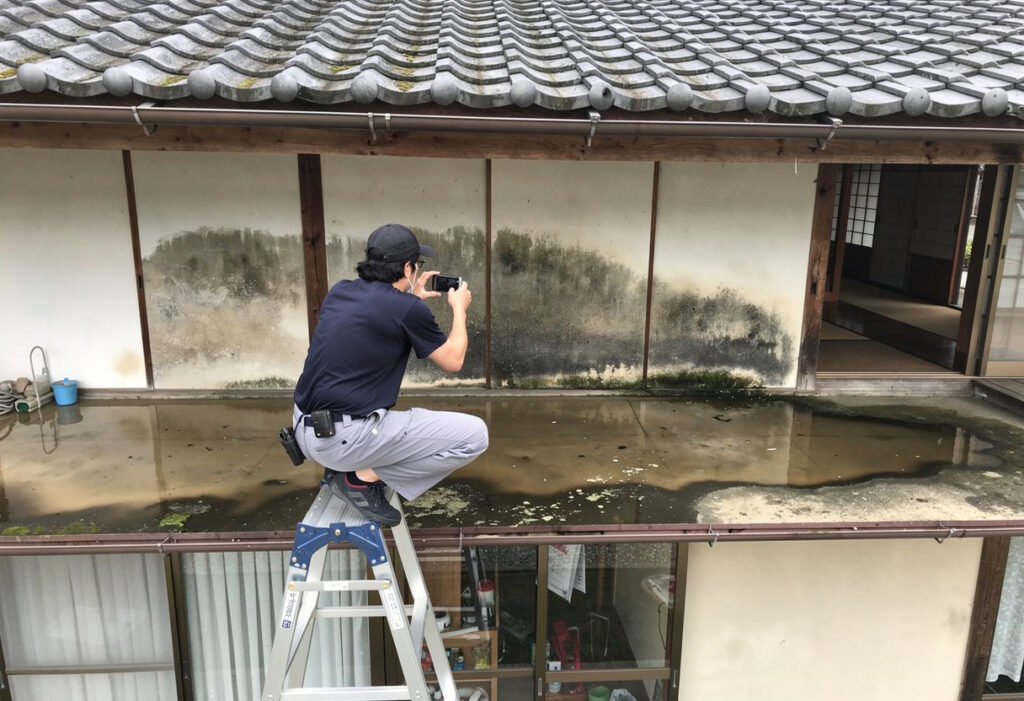
浸水被害を保険会社に申請する際は、被害の状況をできるだけ具体的に記録しておくことが重要です。
- 浸水した高さや範囲を写真・動画で記録する(床上か床下か、壁のどこまで濡れたか)
- 浸水の原因と考えられる状況(周辺の道路冠水、河川の状況など)をメモしておく
- 家財や設備の被害状況も併せて記録する
- 修理を急ぐ前に、可能な範囲で被害状況を保存してから保険会社や専門業者に相談する
台風や大雨のあとに確認すべき住宅被害全般については、台風・大雨のあと確認したい住宅被害チェックリストと注意点でまとめていますので、浸水以外の被害も見落としていないか併せてチェックしておくと安心です。
「対象外」と言われた場合も確認を
水災補償は基準が細かく、保険会社から「今回の浸水は対象外」と説明されるケースもあります。しかし、浸水の高さの測り方や被害範囲の捉え方によって判断が変わることもあるため、説明に納得できない場合はすぐに諦めず、根拠を確認することが大切です。対象外と言われた際に確認しておきたいポイントは、火災保険の申請が対象外と言われた時に確認すべき5つのポイントと相談先で整理していますので、あわせてご覧ください。
まとめ
台風や大雨による浸水被害は、契約内容や浸水の程度によって水災補償の対象になる場合があります。ただし、浸水の高さや原因によっては対象外となることもあり、雨漏りや風災など他の被害と混同しやすい点にも注意が必要です。被害状況を正確に記録し、原因を見極めたうえで保険会社や専門業者に相談することが、適切な判断につながります。自宅の浸水被害がどの補償に該当するか分からない場合は、現地調査を通じて被害状況を確認したうえで、保険適用の可能性や修繕方法を検討することをおすすめします。
まずはご相談ください
自然災害による住宅被害の場合、契約内容や被害状況によって火災保険の補償対象となる可能性があります。住宅被害の確認からご相談ください。
株式会社日本住宅損害調査センターでは、東京・埼玉・千葉エリアを中心に、自然災害・経年劣化による住宅被害の無料現地調査を行い、火災保険・地震保険の確認から屋根修理・雨漏り修理・外壁修理まで一貫してご相談いただけます。強引な契約や虚偽の申請を勧めることは一切ありません。
0120-694-662(受付時間 9:00〜18:00)
※保険金の支払いの可否・金額は、ご契約の保険内容や被害状況の審査結果によって異なります。必ず保険金が支払われることをお約束するものではありません。
※事実と異なる被害の報告や虚偽の申請につながる対応は行っておりません。